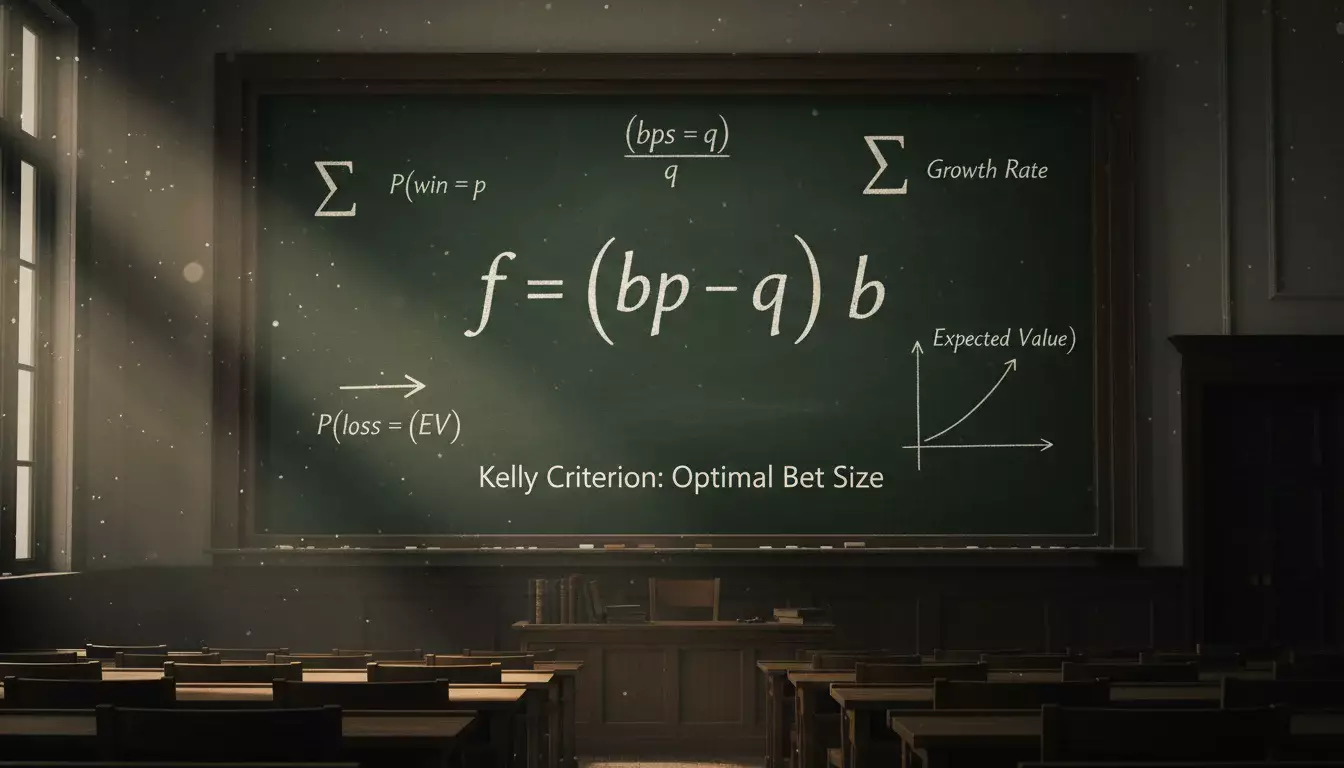
O mundo das apostas desportivas está repleto de sistemas milagrosos que prometem fortunas rápidas. A maioria não passa de ilusões matemáticas disfarçadas de estratégias. O Critério de Kelly, contudo, pertence a uma categoria diferente. Desenvolvido em 1956 pelo cientista John L. Kelly Jr. enquanto trabalhava nos laboratórios da Bell, este método não nasceu para enriquecer apostadores — foi criado para resolver problemas de ruído em linhas telefónicas de longa distância. A ironia é que acabou por se tornar uma das ferramentas mais respeitadas no universo das apostas e dos investimentos financeiros.
A beleza do Critério de Kelly reside na sua simplicidade conceptual e rigor matemático. Enquanto a maioria dos apostadores decide o valor das suas apostas com base em intuição, emoção ou simplesmente no que “parece certo”, Kelly propôs algo revolucionário: uma fórmula que calcula exactamente quanto apostar para maximizar o crescimento do capital a longo prazo, minimizando simultaneamente o risco de ruína. Não é magia, é matemática. E como toda boa matemática, exige que se compreendam os seus pressupostos antes de a aplicar cegamente.
A Matemática Por Trás da Fórmula
O Critério de Kelly baseia-se numa premissa fundamental: existe uma diferença entre as odds oferecidas pela casa de apostas e a probabilidade real de um evento ocorrer. Quando essa diferença existe a favor do apostador — aquilo que chamamos de “edge” ou vantagem — a fórmula indica precisamente que percentagem da banca deve ser arriscada. A equação é elegante na sua concisão: f = (bp – q) / b, onde “f” representa a fracção da banca a apostar, “b” são as odds decimais menos um, “p” é a probabilidade estimada de ganhar e “q” é a probabilidade de perder (ou seja, 1 – p).
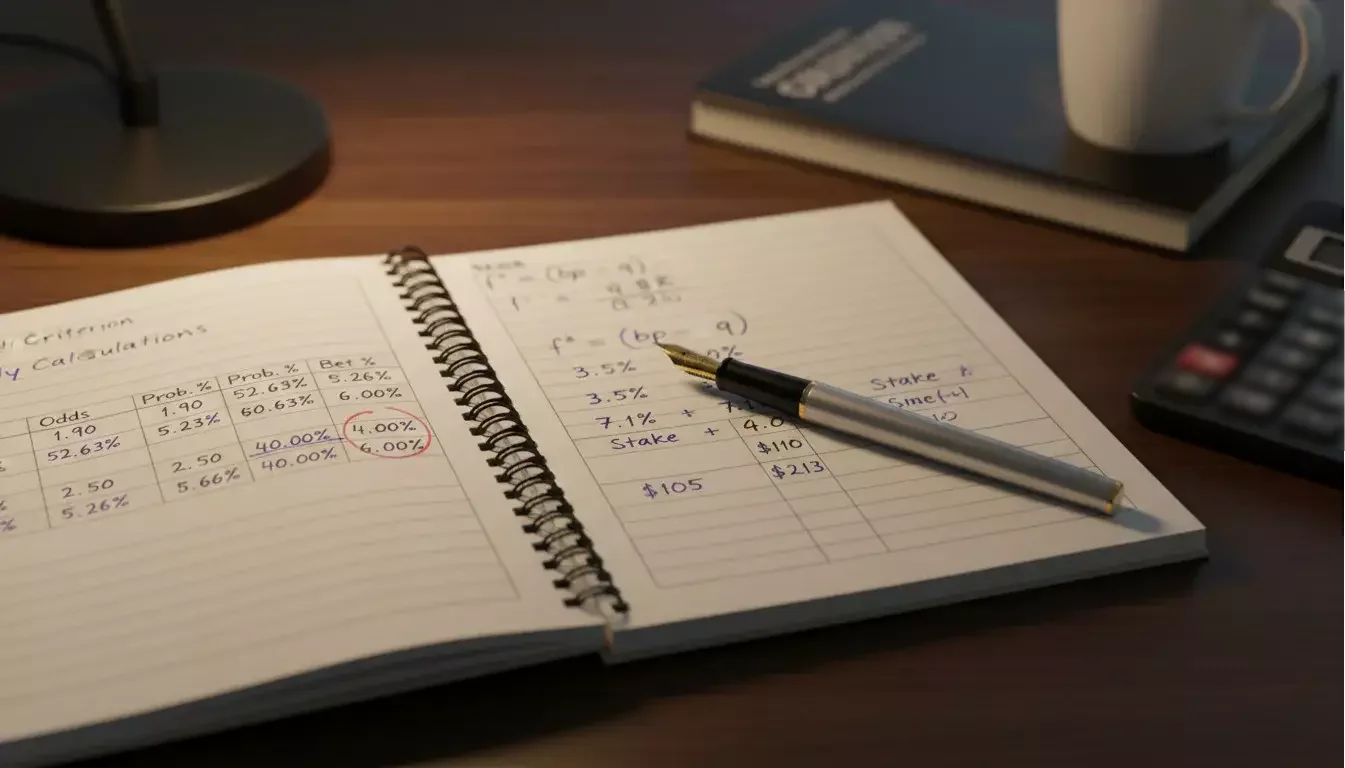
Traduzindo isto para português corrente, imaginemos um cenário concreto. O Benfica joga em casa contra uma equipa da segunda metade da tabela. A casa de apostas oferece odds de 1.90 para a vitória do Benfica, o que implica uma probabilidade de aproximadamente 52,6%. Contudo, após análise cuidadosa — forma recente, lesões, motivação, estatísticas de confrontos directos — o apostador estima que a probabilidade real de vitória é de 60%. Aplicando a fórmula: b = 0.90, p = 0.60, q = 0.40. O cálculo resulta em f = (0.90 × 0.60 – 0.40) / 0.90 = 0.156, ou seja, 15,6% da banca. Este valor representa o stake óptimo segundo Kelly para maximizar o crescimento geométrico do capital.
O que torna esta abordagem particularmente poderosa é o seu comportamento dinâmico. Quando a vantagem é grande, Kelly recomenda apostas maiores. Quando a vantagem é pequena, as apostas diminuem proporcionalmente. E quando não existe vantagem — ou pior, quando as odds estão contra o apostador — a fórmula devolve zero ou valores negativos, indicando que não se deve apostar de todo. Esta característica de auto-regulação é o que distingue Kelly de sistemas como o Martingale, que ignoram completamente a questão da vantagem matemática.
Aplicação Prática no Futebol
Transpor o Critério de Kelly do papel para os mercados de futebol apresenta desafios específicos que convém não subestimar. O primeiro e mais óbvio é a estimativa da probabilidade real. Ao contrário de um dado ou uma moeda, onde as probabilidades são conhecidas com precisão absoluta, no futebol estamos sempre a trabalhar com estimativas. E aqui reside o calcanhar de Aquiles do método: se a nossa estimativa estiver errada, o Kelly não nos protege — pelo contrário, pode amplificar os nossos erros. Uma sobrestimação consistente da nossa vantagem conduz inevitavelmente à ruína.
Na prática, a aplicação ao futebol exige uma abordagem disciplinada e sistemática. O apostador deve desenvolver um modelo — seja ele baseado em estatísticas avançadas como Expected Goals, análise de padrões táticos, ou uma combinação de factores — que produza estimativas de probabilidade fiáveis. Estas estimativas devem ser testadas ao longo do tempo, comparando as probabilidades previstas com os resultados reais. Só quando existe evidência de que o modelo produz vantagem consistente é que faz sentido aplicar Kelly com alguma confiança. Muitos apostadores profissionais mantêm registos meticulosos de milhares de apostas precisamente para validar os seus modelos antes de confiar neles para determinar stakes.
Um aspecto frequentemente negligenciado é que o Critério de Kelly assume apostas independentes com probabilidades constantes. No futebol, esta condição raramente se verifica na perfeição. A forma das equipas flutua, jogadores lesionam-se, treinadores são despedidos, e o contexto de cada jogo é único. Por isso, muitos profissionais optam por utilizar o chamado Kelly Fracionado — apostando apenas uma fracção (tipicamente 25% a 50%) do valor recomendado pela fórmula completa. Esta abordagem mais conservadora sacrifica algum crescimento potencial em troca de uma redução significativa na volatilidade e no risco de drawdowns severos.
Os Limites e Perigos do Full Kelly
Aplicar o Critério de Kelly na sua forma pura — o chamado “Full Kelly” — é uma experiência que poucos apostadores conseguem suportar psicologicamente. A matemática pode dizer que devemos apostar 20% da banca num único evento, mas a realidade emocional de ver esse valor potencialmente desaparecer é devastadora para a maioria das pessoas. Além disso, o Full Kelly assume que conhecemos a probabilidade exacta do evento, o que no futebol é uma pretensão arrogante. A combinação de estimativas imperfeitas com stakes agressivos é uma receita para desastres financeiros.
Os estudos académicos e a experiência prática convergem numa conclusão: mesmo apostadores com modelos sofisticados e track records positivos devem usar versões mais conservadoras da fórmula. O Half Kelly (metade do valor recomendado) reduz a volatilidade drasticamente enquanto mantém aproximadamente 75% do crescimento esperado. O Quarter Kelly é ainda mais conservador e adequado para quem está a começar ou para situações onde a incerteza sobre as probabilidades é elevada. A regra de ouro é que é preferível apostar menos do que o Kelly sugere do que apostar mais — o sub-staking custa-nos crescimento potencial, mas o sobre-staking pode custar-nos tudo.
Outro perigo subtil é a tentação de aplicar Kelly a apostas múltiplas ou acumuladores. A fórmula foi desenvolvida para apostas simples e independentes. Quando combinamos eventos, as probabilidades multiplicam-se e os erros de estimativa amplificam-se exponencialmente. Um apostador que use Kelly para determinar o stake de um acumulador de cinco jogos está a operar fora dos limites para os quais a fórmula foi desenhada, e os resultados podem ser imprevisíveis. A recomendação prudente é reservar Kelly para apostas simples e usar outros critérios — mais conservadores — para múltiplas.
Construir um Sistema Kelly Sustentável
Para quem decide adoptar o Critério de Kelly como base da sua gestão de banca, há elementos estruturais que devem estar implementados antes de fazer a primeira aposta. O primeiro é um modelo de previsão que produza probabilidades, não apenas “picks”. Dizer que o Porto vai ganhar não é suficiente; é preciso quantificar essa crença numa probabilidade específica. Este modelo deve ser backtestado com dados históricos e validado com apostas simuladas antes de arriscar dinheiro real.
O segundo elemento é um sistema de tracking rigoroso. Cada aposta deve ser registada com as odds obtidas, a probabilidade estimada, o stake Kelly calculado, o stake efectivamente usado (se diferente) e o resultado. Ao longo do tempo, estes dados permitem avaliar se o modelo está calibrado correctamente. Se consistentemente estimamos probabilidades de 60% para eventos que ganham apenas 50% das vezes, o modelo precisa de ajustes. Se as probabilidades estimadas correspondem aproximadamente aos resultados reais, temos evidência de um edge sustentável.
O terceiro elemento é disciplina emocional. O Critério de Kelly vai recomendar stakes que parecem demasiado altos depois de uma série de vitórias (quando a banca cresceu) e stakes que parecem demasiado baixos depois de perdas (quando queremos recuperar rapidamente). Confiar na matemática quando as emoções gritam o contrário é talvez o maior desafio de todos. Muitos apostadores teoricamente competentes falham não por falta de conhecimento, mas por incapacidade de executar com consistência aquilo que sabem ser correcto.
Kelly no Contexto das Apostas Modernas
O panorama actual das apostas desportivas oferece tanto oportunidades como desafios para quem aplica Kelly. Por um lado, o acesso a estatísticas avançadas, modelos públicos e ferramentas de análise nunca foi tão democratizado. Um apostador dedicado pode construir modelos sofisticados sem necessitar de recursos institucionais. Por outro lado, os mercados tornaram-se mais eficientes, com odds que reflectem cada vez melhor as probabilidades reais. Encontrar vantagem genuína exige mais trabalho do que há uma década.
As casas de apostas também evoluíram nas suas práticas de gestão de risco. Apostadores que demonstram consistentemente capacidade de identificar value bets — exactamente aquelas onde Kelly recomenda stakes maiores — frequentemente vêem as suas contas limitadas ou encerradas. Isto cria uma dinâmica perversa: quanto melhor o apostador, menor a sua capacidade de executar a estratégia óptima. Navegar este ambiente exige não apenas competência analítica, mas também gestão inteligente de múltiplas contas e arbitragem entre diferentes operadores.
Em última análise, o Critério de Kelly é uma ferramenta poderosa nas mãos certas, mas não é uma garantia de sucesso. Requer probabilidades precisas que são difíceis de obter, disciplina emocional que poucos possuem, e um horizonte temporal longo para que as suas vantagens matemáticas se manifestem. Para o apostador casual que aposta ocasionalmente por diversão, Kelly é provavelmente excessivo. Para quem leva as apostas desportivas a sério como uma actividade potencialmente lucrativa, compreender e aplicar — mesmo que de forma adaptada — os princípios de Kelly não é opcional. É a diferença entre apostar e investir.
