A gestão de banca é onde se separam os apostadores amadores dos profissionais. Pode-se ter o melhor sistema de análise do mundo, identificar valor consistentemente, e ainda assim acabar arruinado por apostar demasiado ou de forma inconsistente. Os dois métodos mais discutidos para dimensionar apostas são a percentagem fixa e o Critério de Kelly. Ambos têm defensores fervorosos e críticos igualmente apaixonados. A questão não é qual é objectivamente superior — é qual se adequa melhor ao seu perfil, aos seus objectivos e à sua disciplina.
O Método da Percentagem Fixa
A percentagem fixa é exactamente o que o nome sugere: apostar sempre a mesma fracção da banca, independentemente da confiança na aposta ou das odds oferecidas. Se a regra é apostar 2% da banca, aposta-se 2% numa selecção a odds de 1.50 e 2% numa selecção a odds de 5.00. A simplicidade é a sua maior virtude.
Este método tem raízes na sabedoria convencional do mundo dos investimentos, onde a diversificação e a consistência são valorizadas acima de tudo. A lógica é que, ao manter stakes uniformes, se remove a componente emocional do dimensionamento das apostas. Não há tentação de aumentar a aposta quando se está confiante demais, nem de reduzir quando a dúvida se instala. As decisões sobre quanto apostar estão tomadas de antemão.
A protecção contra a ruína é outra vantagem significativa. Com uma percentagem fixa de 2%, seriam necessárias sequências de perdas extraordinariamente longas para esgotar a banca. Mesmo durante os inevitáveis períodos negativos — e todos os apostadores os atravessam — o capital permanece relativamente protegido. A banca diminui, naturalmente, mas a uma taxa que permite recuperação.
Os críticos argumentam que a percentagem fixa ignora informação valiosa. Se uma aposta tem edge de 10% e outra de 2%, não deveriam receber stakes diferentes? Em teoria, a resposta é obviamente sim. Na prática, a maioria dos apostadores não consegue estimar edge com precisão suficiente para justificar variações, e a tentação de sobreavaliar a confiança em certas selecções é constante.
O Critério de Kelly: A Matemática do Crescimento Óptimo
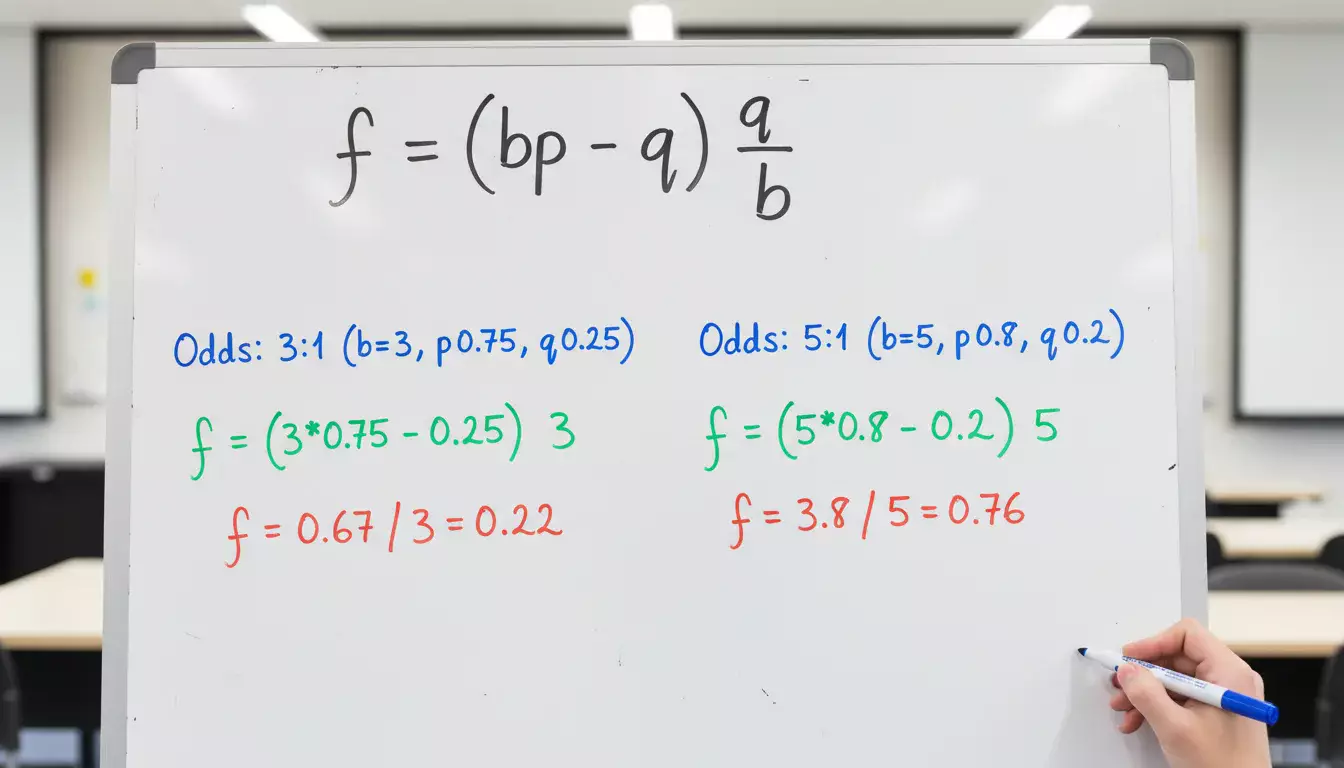
John Kelly, um cientista da Bell Labs, desenvolveu a sua fórmula em 1956 para resolver problemas de transmissão de sinais telefónicos. Rapidamente, apostadores e investidores perceberam que a mesma matemática se aplicava à gestão de capital. O Critério de Kelly calcula a percentagem óptima da banca a apostar com base na vantagem percebida e nas odds oferecidas.
A fórmula clássica é relativamente simples: f = (bp – q) / b, onde f é a fracção da banca a apostar, b é as odds decimais menos um, p é a probabilidade de ganhar e q é a probabilidade de perder. Se acredita que uma equipa tem 60% de probabilidade de vencer e as odds são 2.00, o cálculo seria: f = (1 × 0.60 – 0.40) / 1 = 0.20, ou seja, 20% da banca.
O apelo do Kelly é a promessa de crescimento óptimo a longo prazo. A matemática demonstra que, se as estimativas de probabilidade forem precisas, apostar segundo Kelly maximiza a taxa de crescimento geométrico da banca. Nenhum outro sistema de stake pode fazer esta afirmação com o mesmo rigor matemático.
Contudo, a realidade prática é mais complicada. O Kelly assume que as estimativas de probabilidade são exactas — uma assunção raramente verdadeira no mundo das apostas desportivas. Um pequeno erro na avaliação de probabilidades pode resultar em stakes dramaticamente incorrectas. Se sobrestimar sistematicamente as suas vantagens, o Kelly levá-lo-á a apostar demasiado, acelerando a ruína em vez de a prevenir.
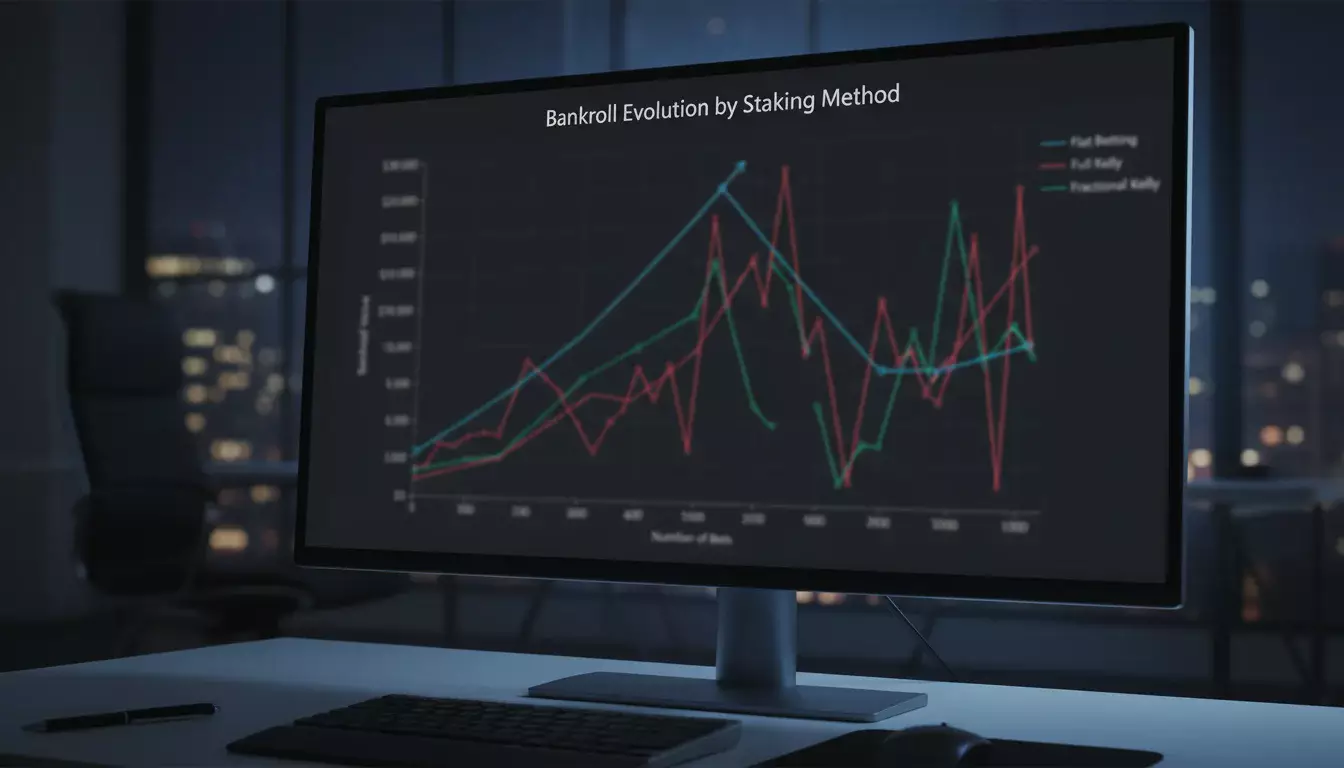
A volatilidade é outro problema. O Kelly puro produz oscilações de banca que a maioria dos apostadores considera psicologicamente insuportáveis. Uma sequência de perdas pode reduzir a banca em 50% ou mais antes de a recuperação começar. Mesmo sabendo que a matemática está do seu lado a longo prazo, aguentar estas quedas requer disciplina férrea.
Kelly Fraccionado: O Compromisso Pragmático
A maioria dos apostadores que utiliza o Critério de Kelly opta por versões fraccionadas — meio Kelly, quarto de Kelly, ou até décimo de Kelly. Em vez de apostar os 20% sugeridos pelo cálculo completo, apostam 10%, 5% ou 2%. Esta abordagem preserva a lógica de apostar mais quando a vantagem é maior, mas reduz drasticamente a volatilidade.
O Kelly fraccionado reconhece implicitamente a incerteza nas estimativas de probabilidade. Se as suas avaliações estiverem consistentemente erradas por uma margem de 10%, o meio Kelly compensa parcialmente esse erro. É uma forma de incorporar humildade epistemológica no sistema.
A escolha da fracção depende de vários factores. Apostadores com bancas pequenas relativas ao seu rendimento podem tolerar mais volatilidade e usar fracções maiores. Apostadores para quem a banca representa uma porção significativa do património devem ser mais conservadores. A experiência e o histórico também contam: quem tem anos de registos demonstrando capacidade de identificar valor pode justificar fracções maiores.
Um quarto de Kelly é frequentemente citado como um bom ponto de partida. Oferece alguma variação nas stakes conforme a confiança, mantém a volatilidade em níveis toleráveis, e deixa margem para erros nas estimativas de probabilidade.
Comparação Directa: Cenários Práticos
Considere-se um apostador com banca de mil euros que identifica três apostas numa semana. A primeira é numa equipa a odds de 1.80 que avalia ter 60% de probabilidade de ganhar. A segunda é a odds de 2.50 com probabilidade estimada de 45%. A terceira é a odds de 3.00 com probabilidade de 40%.
Com percentagem fixa de 2%, apostaria vinte euros em cada selecção, totalizando sessenta euros em risco. Simples, previsível, sem decisões adicionais a tomar.
Com Kelly completo, os cálculos seriam diferentes. A primeira aposta teria f = (0.80 × 0.60 – 0.40) / 0.80 = 0.10, ou 10% da banca (cem euros). A segunda: f = (1.50 × 0.45 – 0.55) / 1.50 = 0.083, ou 8.3% (oitenta e três euros). A terceira: f = (2.00 × 0.40 – 0.60) / 2.00 = 0.10, ou 10% (cem euros). Total em risco: duzentos e oitenta e três euros.
Com quarto de Kelly, as stakes seriam vinte e cinco euros, vinte e um euros, e vinte e cinco euros, respectivamente. Total: setenta e um euros. Mais próximo da percentagem fixa, mas com alguma variação baseada no edge percebido.
Se as três apostas perderem — e sequências de três perdas são absolutamente normais — o impacto na banca seria dramaticamente diferente: 6% com percentagem fixa, cerca de 28% com Kelly completo, e cerca de 7% com quarto de Kelly.
Quando Usar Cada Método
A percentagem fixa é recomendada para apostadores que estão a começar e ainda não têm registo histórico que valide as suas capacidades de handicapping. É também apropriada para quem prefere simplicidade e não quer fazer cálculos antes de cada aposta. Se a disciplina for um desafio — se a tentação de aumentar stakes após vitórias ou perdas for forte — a percentagem fixa impõe uma estrutura protectora.
O Kelly fraccionado faz sentido para apostadores experientes com registos demonstrando edge consistente ao longo de centenas de apostas. Se consegue estimar probabilidades com razoável precisão e tem tolerância psicológica para alguma volatilidade, esta abordagem pode optimizar o crescimento da banca. É também útil quando as apostas têm edges muito diferentes: faz pouco sentido apostar o mesmo numa selecção com 2% de edge e noutra com 15%.
O Kelly completo é raramente recomendado. A volatilidade resultante é extrema, e os pressupostos necessários para que funcione — estimativas de probabilidade precisas e capacidade emocional para aguentar quedas de 50% ou mais — são raramente satisfeitos. Mesmo apostadores profissionais com décadas de experiência tendem a usar fracções conservadoras.
Considerações Práticas
Independentemente do método escolhido, algumas práticas são universalmente recomendadas. Manter registos detalhados permite avaliar objectivamente o desempenho e ajustar a abordagem conforme necessário. Rever periodicamente os resultados — mensalmente ou após cada cem apostas — identifica padrões e problemas antes que causem danos significativos.
A consistência na aplicação é mais importante do que o método específico. Um apostador que usa percentagem fixa de forma disciplinada terá melhores resultados do que um que teoriza sobre Kelly mas varia stakes ao sabor das emoções. A tentação de abandonar o sistema durante sequências negativas é forte; resistir a essa tentação é fundamental.
A transição entre métodos deve ser gradual e baseada em evidência. Se está a usar percentagem fixa e quer experimentar Kelly, comece por calcular o que o Kelly sugeriria em paralelo, sem alterar as stakes reais. Após alguns meses de comparação, terá dados para avaliar se a mudança faz sentido.
Por fim, reconheça que nenhum sistema de gestão de banca transforma apostas perdedoras em vencedoras. A gestão de stakes apenas optimiza os resultados de uma estratégia que já tem edge positivo. Se as apostas não têm valor, nenhum método de dimensionamento salvará a banca — apenas atrasará o inevitável.
A escolha entre percentagem fixa e Kelly não é uma questão de certo ou errado. É uma questão de adequação ao perfil individual, aos objectivos, e à capacidade de executar com disciplina. Ambos os métodos, aplicados consistentemente, protegem contra a ruína e permitem que o edge — se existir — se manifeste nos resultados a longo prazo.
